
El maíz argentino atraviesa un momento histórico en el mercado internacional. Durante julio, los embarques del cereal alcanzaron las 5,14 millones de toneladas, el mayor volumen registrado en un solo mes para este producto en el país.
El dato se produce en un contexto de elevada producción y fuerte presencia argentina en los mercados externos. Las últimas estimaciones ubican la cosecha de la campaña 2025/26 en 70,5 millones de toneladas, mientras que la oferta total del ciclo llegaría a 77 millones, con existencias finales proyectadas en 12,3 millones.
El comportamiento exportador acompañó ese escenario y permitió superar por segunda vez en la campaña la barrera de las cinco millones de toneladas enviadas al exterior en un solo mes. En abril ya se habían registrado 5,08 millones de toneladas.













De acuerdo con las estimaciones de la Bolsa de Comercio de Rosario, entre marzo y julio los despachos acumulados alcanzaron 22,21 millones de toneladas, mientras que el programa exportador presenta un avance cercano al 51%.
El fuerte desempeño externo se da pese a que la recolección del cereal avanza con cierto retraso. A nivel nacional, la cosecha alcanzó el 89%, unos ocho puntos porcentuales por debajo del promedio de las últimas cinco campañas para esta altura del año.
Todavía quedan alrededor de 11,58 millones de hectáreas por trillar, mientras que las lluvias de las últimas semanas complicaron el secado del grano y ralentizaron las tareas en distintas zonas productivas.
El ingreso de camiones con maíz a las terminales portuarias también mostró una desaceleración. Durante la última semana se contabilizaron 865.567 toneladas, frente a un promedio de 1,08 millones en las cuatro semanas anteriores.
El movimiento portuario también quedó por debajo de los registros habituales: el denominado line-up se ubicó un 12,5% por debajo del promedio de los últimos cinco años para esta misma semana.
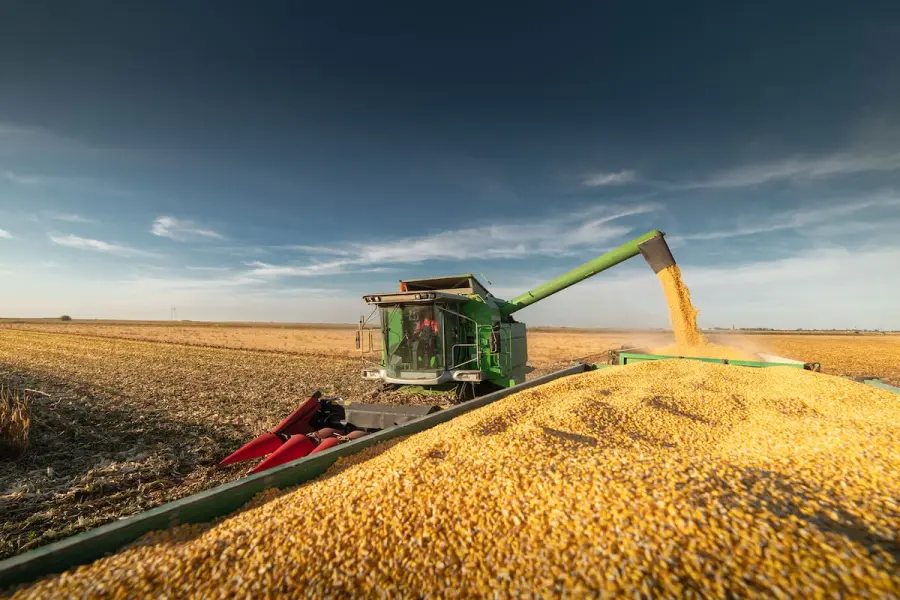
En julio se comercializaron 4,36 millones de toneladas de maíz de la campaña 2025/26, casi cuatro veces más que durante junio.
El volumen comprometido alcanzó las 35,62 millones de toneladas, equivalente a aproximadamente el 51% de la producción total estimada para el ciclo.
Sin embargo, los precios mostraron una evolución menos favorable para los productores. En la última semana, la cotización local llegó a negociarse en torno a los $263.000 por tonelada, su nivel más bajo desde fines de junio, presionada por la estacionalidad propia del maíz tardío.
Argentina mantiene, de todos modos, una posición competitiva en el mercado internacional, especialmente durante la ventana que se abre entre la cosecha local y el ingreso de la producción del hemisferio norte.
Mientras el maíz atraviesa un período excepcional, la soja muestra un ritmo de comercialización más lento.
Al 5 de agosto, los productores habían comprometido unas 24,3 millones de toneladas de la oleaginosa de la campaña 2025/26. La cifra se encuentra casi cinco millones de toneladas por debajo del promedio de la última década.
En términos relativos, el volumen representa el 47,2% de la producción estimada, el porcentaje más bajo para esta altura del año en los últimos 25 años.
El panorama cambia cuando se consideran de manera conjunta soja, maíz, trigo y girasol. En ese caso, el volumen total negociado llega a 85,74 millones de toneladas, un récord para las últimas dos décadas y media medido en términos absolutos.
En cuanto a los valores, la soja tuvo una cotización promedio de US$337,5 por tonelada durante la última semana. Aunque el precio en dólares se mantiene por encima del registrado a esta altura de 2024, su poder de compra ajustado por inflación se encuentra por debajo del nivel de comienzos de este año.
El mercado internacional también tuvo novedades relevantes después de la publicación del informe mensual del Departamento de Agricultura de Estados Unidos (USDA), que actualizó sus proyecciones sobre oferta, demanda y existencias de los principales granos. El organismo publica estos balances mensualmente a través del informe WASDE.
En el caso del trigo, las modificaciones fueron relativamente acotadas para Estados Unidos. La producción quedó estimada en torno a 41,7 millones de toneladas, mientras que los stocks finales se ubicaron cerca de 19,5 millones.
Sin embargo, el mercado estuvo condicionado también por la situación en el Mar Negro, una región clave para el comercio mundial de cereales. Las tensiones geopolíticas y las interrupciones en terminales exportadoras generaron preocupación entre los operadores y contribuyeron a la volatilidad de las cotizaciones.
El maíz, por su parte, recibió una señal más favorable en los mercados internacionales. Las expectativas sobre una oferta estadounidense más ajustada impulsaron las compras de fondos y llevaron al contrato de referencia a alcanzar sus niveles más altos en varias semanas.
La soja tuvo una reacción diferente. Las proyecciones estadounidenses contemplaron una combinación de mayor superficie y cambios en los rendimientos, con una oferta y existencias superiores a las previstas inicialmente, lo que generó presión sobre las cotizaciones.
Así, mientras el maíz argentino consolida una campaña histórica y rompe récords de exportación, la evolución de la soja y las señales provenientes del mercado internacional serán algunos de los factores que marcarán el rumbo del sector agropecuario durante los próximos meses.
La información sobre el mercado argentino fue contrastada con reportes de la Bolsa de Comercio de Rosario, mientras que las perspectivas internacionales fueron verificadas con publicaciones oficiales del USDA.

Comentarios
Cargando comentarios…