
La actividad industrial argentina se mantuvo prácticamente estable durante agosto, aunque continúa mostrando un desempeño inferior al de años anteriores. De acuerdo con estimaciones preliminares del CEU-UIA, elaboradas a partir de indicadores de consumo eléctrico, demanda industrial y consultas a empresas del sector, la producción registró una variación mensual de -0,3% sin estacionalidad.
En la comparación con agosto de 2025, en cambio, se estima una caída cercana al 5,7%. De esta manera, durante los primeros ocho meses del año, la industria acumula una contracción del 3% interanual y permanece alrededor de un 11% por debajo de los niveles de 2022 y 2023.
Los indicadores adelantados muestran un escenario dispar entre las distintas ramas manufactureras. La actividad relacionada con la construcción volvió a retroceder: los despachos de cemento disminuyeron 5% respecto de julio y el Índice Construya cayó 3%. En el acumulado anual, ambos indicadores presentan bajas de 4% y 1,3%, respectivamente, frente al mismo período de 2025.













En el sector de metales básicos también hubo comportamientos diferentes. La producción de acero cayó 7% durante agosto, mientras que el aluminio primario permaneció prácticamente estable, con una variación positiva de 0,4%. En el acumulado del año, ambos rubros todavía muestran resultados positivos frente a 2025, aunque el acero continúa 12% por debajo de los niveles de 2022.
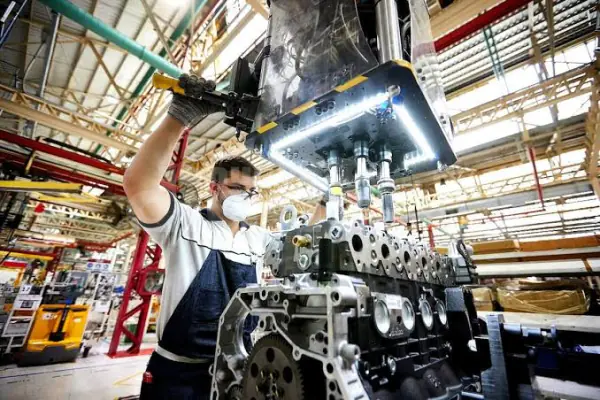
La industria metalmecánica, por su parte, sufrió una caída mensual del 4%. En los primeros ocho meses del año acumula una baja del 6% respecto de 2025 y se encuentra 18% por debajo de los registros de 2022.
Alimentos, energía y sector externo
Entre los segmentos vinculados a alimentos y bebidas también se registraron retrocesos. La producción de bebidas cayó 8,5%, la faena vacuna 1,9%, la porcina 0,4% y la producción láctea 0,2%. La excepción fue la molienda de oleaginosas, que mostró un incremento del 9% y continúa exhibiendo un desempeño favorable.
En conjunto, el sector de alimentos y bebidas permanece estable en el acumulado anual frente a 2025. Mientras algunos rubros, como la molienda, los lácteos y la faena porcina, muestran señales de recuperación respecto de años anteriores, otros, como las bebidas y la faena vacuna, todavía no logran revertir sus retrocesos.
El consumo de electricidad de los grandes usuarios industriales se mantuvo prácticamente sin cambios frente a julio, con una variación de -0,3%, aunque acumula una mejora del 5% en comparación con el bajo nivel registrado durante 2025.
En el frente externo, las exportaciones hacia Brasil disminuyeron 3% en agosto. Sin embargo, durante los primeros ocho meses del año todavía se encuentran 4,2% por encima de 2025 y 2% sobre los niveles de 2022.
La liquidación de divisas del complejo agroindustrial, en tanto, tuvo una mejora mensual del 16%, aunque en el acumulado anual registra un retroceso del 11% frente a 2025 y permanece 26% por debajo de 2022.
La producción automotriz fue uno de los datos positivos del mes, con una recuperación del 6% respecto de julio, después de dos meses consecutivos de bajas. A pesar de esa mejora, el sector acumula en el año una caída del 17% interanual y se ubica 19% por debajo de los niveles de 2022.
El panorama que dejó julio
Los últimos datos oficiales disponibles del INDEC, correspondientes a julio, mostraron una caída de la producción industrial del 5% respecto de junio, mientras que la comparación interanual arrojó un retroceso del 4,9%. En los primeros siete meses del año, la actividad acumuló una baja del 2,6% frente al mismo período de 2025.
El informe del CEU-UIA señala que en julio la industria se encontraba en niveles bajos, similares a los registrados en junio de 2024. Además, 12 de los 16 sectores que componen el índice industrial habían presentado retrocesos interanuales.
Entre las principales caídas se ubicaron la fabricación de maquinaria y equipos, con un descenso del 27%, y otros equipos e instrumentos eléctricos, que retrocedieron 31%. También disminuyeron la producción de prendas de vestir, productos textiles e insumos para la construcción.
En sentido contrario, la refinación de petróleo creció 8%, impulsada por el desempeño de Vaca Muerta, mientras que madera y papel avanzaron 7% y los metales básicos aumentaron 1,6%.
Al comparar la actividad con los niveles de años anteriores, el panorama continúa siendo heterogéneo. La molienda de oleaginosas y cereales, la refinación de petróleo, algunos segmentos de alimentos y bebidas, la producción de motos y determinados productos farmacéuticos muestran una evolución positiva.
En cambio, los materiales para la construcción, la siderurgia, la industria petroquímica, el caucho y el plástico y diversos sectores de consumo masivo continúan afectados por una menor demanda. El informe también señala una mayor presencia de productos importados en ramas como textiles, confecciones, calzado, electrónicos y maquinaria.
Entre los principales factores detrás del retroceso acumulado durante los primeros siete meses se destacó la menor producción de bienes durables y semidurables, que cayó 21% interanual y tuvo una incidencia negativa de 1,7 puntos porcentuales sobre el nivel general.
También contribuyeron a la baja las prendas de vestir, cuero y calzado, con una caída acumulada del 14%, y las industrias vinculadas a la cosecha, que retrocedieron 7%. Los bienes de capital disminuyeron 5% y acumularon siete meses consecutivos de bajas, mientras que los insumos para la construcción cayeron 3%.
El único agregado con incidencia positiva sobre el nivel general fue el destinado al consumo masivo, que registró un crecimiento acumulado del 1%, impulsado principalmente por productos farmacéuticos, artículos de higiene y limpieza, además de actividades de edición e impresión.

Comentarios
Cargando comentarios…