
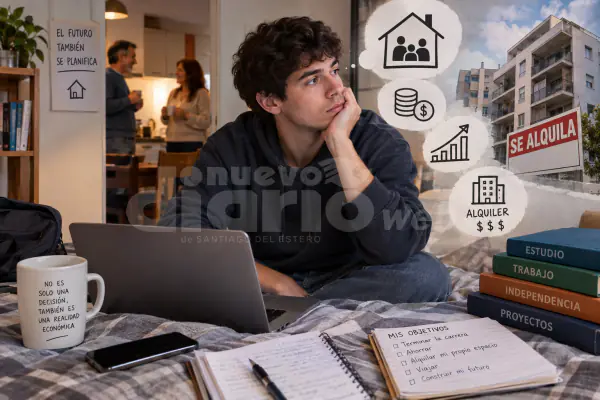
Durante décadas, independizarse, conseguir un trabajo estable y formar un hogar propio fueron considerados pasos habituales hacia la adultez. Sin embargo, esa secuencia se volvió mucho más difícil para una parte importante de los jóvenes argentinos.
Hoy, cumplir 25, 30 o incluso más años y continuar viviendo con los padres es una realidad extendida. Algunos todavía estudian; otros trabajan, tienen ingresos propios y colaboran con los gastos familiares, pero no consiguen reunir el dinero necesario para mantener una vivienda independiente.
El fenómeno no puede explicarse solamente por una cuestión de comodidad o falta de voluntad. En numerosos casos, permanecer en el hogar familiar es una decisión condicionada por el costo de vida y por la necesidad de evitar un endeudamiento difícil de sostener.













Según un informe de la Fundación Tejido Urbano publicado en 2025, durante 2024 unos 2,265 millones de personas de entre 25 y 35 años continuaban viviendo con sus padres o abuelos. La cifra representaba el 36,7% de ese grupo etario. El estudio identificó una dificultad persistente para acceder a una vivienda independiente, aun cuando el indicador había mejorado respecto de 2023.
El alquiler, el principal obstáculo para independizarse
Uno de los factores más importantes es el costo de alquilar. Para mudarse, una persona necesita algo más que dinero para pagar mensualmente una vivienda: también debe afrontar el ingreso inicial, el traslado, el equipamiento básico, los servicios, la comida y los gastos cotidianos.
En julio de 2026, un relevamiento del Centro de Investigaciones Sociales de la UADE estimó que una canasta mínima para vivir de manera independiente costaba $1.321.651 mensuales. El cálculo contemplaba alquiler, servicios y consumo personal. En el mismo informe, el salario promedio de los jóvenes se ubicaba alrededor de los $900.000.
La diferencia ayuda a entender por qué tantos trabajadores no logran dar el paso. Incluso quienes tienen empleo pueden descubrir que sus ingresos apenas alcanzan para cubrir los gastos básicos sin margen suficiente para afrontar imprevistos.
Además, alquilar implica asumir compromisos mensuales que no desaparecen ante una reducción de ingresos. Una enfermedad, la pérdida del empleo o una deuda inesperada pueden convertir una mudanza deseada en una situación de vulnerabilidad económica.
Trabajar no siempre significa poder vivir solo
Tener un empleo dejó de ser una garantía de independencia inmediata. Para muchos jóvenes, el problema no es únicamente conseguir trabajo, sino acceder a ingresos suficientes y previsibles.
Los contratos temporales, la informalidad, los períodos de desempleo y los salarios bajos dificultan la planificación a largo plazo. Si una persona no sabe cuánto dinero tendrá disponible dentro de algunos meses, puede considerar demasiado arriesgado firmar un contrato de alquiler.
Vivir con los padres permite reducir gastos y, en ocasiones, destinar parte del sueldo al transporte, los estudios, la capacitación o el ahorro. Desde esa perspectiva, permanecer en casa puede ser una estrategia para evitar una situación económica más complicada.
Sin embargo, también existe una contradicción: aunque el joven tenga ingresos propios, puede seguir dependiendo de su familia para disponer de vivienda, comida, servicios y otras necesidades esenciales.
La casa propia, cada vez más lejos
Comprar una vivienda representa un desafío todavía mayor. El precio de las propiedades, la necesidad de contar con ahorros previos y las dificultades para acceder a financiamiento hipotecario hacen que la adquisición de una casa o un departamento resulte inalcanzable para muchos trabajadores jóvenes.
Quienes no pueden comprar deben recurrir al alquiler, pero eso también puede dificultar la formación de un ahorro. Una parte importante de los ingresos se destina a pagar la vivienda y los gastos cotidianos, de modo que reunir el dinero necesario para una futura compra se vuelve una tarea de largo plazo.
Así, algunas personas quedan atrapadas entre dos alternativas: continuar viviendo con sus padres para ahorrar o mudarse y destinar gran parte de sus ingresos a sostener la independencia.
La permanencia en el hogar familiar no significa necesariamente que hayan abandonado el proyecto de tener una vivienda propia. En muchos casos, simplemente no encuentran una vía económica viable para alcanzarlo.
¿Comodidad o necesidad económica?
La convivencia prolongada también tiene una dimensión cultural. En algunas familias, compartir la vivienda durante más años es una práctica habitual y no se considera un fracaso personal. Los padres pueden ofrecer apoyo mientras sus hijos estudian, comienzan a trabajar o intentan estabilizar sus ingresos.
A esto se suman cambios en las prioridades. Algunas personas prefieren postergar la mudanza para terminar una carrera, desarrollar su profesión, viajar o ahorrar antes de asumir compromisos económicos mayores.
No obstante, sería equivocado suponer que todos los jóvenes permanecen en casa por elección. Los datos económicos muestran que las restricciones materiales tienen un peso significativo.
Un relevamiento de la UADE difundido en julio de 2026 encontró que el 44% de los jóvenes encuestados vivía con su madre o su padre. El estudio también reflejó una situación ambivalente: el hogar familiar representa una fuente de tranquilidad y apoyo para algunos, pero para otros genera frustración por no haber conseguido la independencia que esperaban.
Por eso, el fenómeno reúne realidades diferentes. Hay quienes eligen compartir gastos con su familia y quienes quisieran mudarse, pero no pueden hacerlo sin comprometer su estabilidad financiera.
El impacto emocional de seguir viviendo con los padres
La dificultad para independizarse no afecta solamente el bolsillo. También puede influir en la autoestima, las relaciones personales y la percepción del propio desarrollo.
Algunas personas sienten que están atrasadas respecto de sus amigos o de las expectativas que tenían para su vida. Pueden experimentar vergüenza al explicar que todavía viven con sus padres, aun cuando trabajen y colaboren con la economía doméstica.
La comparación con generaciones anteriores también puede generar tensiones. Quienes crecieron escuchando que a determinada edad debían tener su propia casa pueden interpretar su situación como un fracaso individual, aunque las condiciones económicas sean muy diferentes.
La convivencia, además, puede generar conflictos por la privacidad, los horarios, las tareas domésticas y la toma de decisiones. Una persona adulta puede querer manejar su dinero, recibir visitas o organizar su rutina sin tener que negociar constantemente las reglas del hogar familiar.
Sin embargo, estos efectos no son iguales para todos. En hogares con buena comunicación y acuerdos claros, vivir con los padres puede convertirse en una etapa de apoyo mutuo, sin que necesariamente exista malestar psicológico.
Cuando la independencia también significa volver a casa
La dificultad económica no afecta únicamente a quienes nunca se fueron. Algunas personas consiguen alquilar durante un tiempo, pero regresan al hogar familiar después de perder el trabajo, separarse de una pareja o comprobar que ya no pueden afrontar los gastos.
Volver a vivir con los padres puede representar una decisión práctica para evitar deudas, recuperarse de una crisis o reorganizar las finanzas. No necesariamente significa perder la autonomía alcanzada.
Sin embargo, regresar también puede generar frustración cuando se interpreta como un retroceso. Para evitar que la convivencia se convierta en una fuente de conflictos, resulta importante establecer acuerdos sobre los gastos, las responsabilidades y los objetivos económicos de cada integrante.
Cómo se puede avanzar hacia una mayor autonomía
No existe una edad universal para independizarse. La posibilidad de mudarse depende de los ingresos, las obligaciones personales, las oportunidades laborales y las circunstancias familiares.
Mientras algunos pueden afrontar una vivienda individual, otros necesitan compartir un alquiler con amigos, convivir con una pareja o permanecer un tiempo más en casa para construir un ahorro.
La planificación financiera puede ayudar a determinar cuánto cuesta realmente vivir de manera independiente y qué ingresos hacen falta para sostener esa decisión. También es importante considerar los gastos iniciales, reservar dinero para emergencias y evitar comprometer todo el sueldo con la vivienda.
A nivel estructural, ampliar el acceso a alquileres asequibles, mejorar la estabilidad laboral y facilitar alternativas de financiamiento habitacional son algunas de las medidas que podrían favorecer la autonomía de los jóvenes.
Una nueva forma de entender la adultez
Vivir con los padres después de los 30 años ya no puede analizarse únicamente como una elección personal o una cuestión de madurez. En la Argentina, el fenómeno está estrechamente relacionado con las condiciones económicas y las dificultades para sostener una vivienda propia.
Para algunos, compartir el hogar familiar es una decisión conveniente. Para otros, es una solución transitoria frente a un mercado que no les permite dar el siguiente paso.
La edad a la que una persona se independiza no determina por sí sola su responsabilidad, su capacidad de trabajar o su madurez. La verdadera cuestión es si cuenta con los recursos y las oportunidades necesarias para construir una vida autónoma.
Detrás de cada joven que sigue viviendo con sus padres puede haber una historia diferente, pero para muchos la pregunta es la misma: cómo construir un futuro propio cuando el costo de empezar una vida independiente supera las posibilidades del salario.

Comentarios
Cargando comentarios…